Jest coś podejrzanego w tym, jak pieniądze uciekają przez system. Czasem widzisz przelew na kilkaset złotych i od razu wiesz, co zrobiłeś. A czasem po prostu w środku miesiąca zostaje „mniej”, choć rachunków przecież nie przybywa. Tak właśnie działają wydatki, które są małe w pojedynczych zdarzeniach, ale w skali roku robią się ciężkie jak kamień w bucie.
W tym artykule pokażę, jak podejść do tematu po zdroworozsądkowemu. Bez wróżenia z fusów i bez gorączkowego liczenia wszystkiego ręcznie przez tydzień. Skupimy się na tym, jak znaleźć te „ciche” koszty, jak je nazwać, jak je policzyć i wreszcie jak je uspokoić, żeby budżet przestał płakać po cichu.
Dlaczego drobne wydatki potrafią zrujnować rok
Małe kwoty wcale nie muszą wyglądać groźnie. W końcu 15 zł za coś „na chwilę” wydaje się normalne, podobnie jak 25 zł w automacie, 9,99 zł za aplikację czy 60 zł za serwis, którego i tak „nie da się obejść”. Problem zaczyna się wtedy, gdy takich zdarzeń jest wiele, a Ty nie przypisujesz im roli stałych gości w budżecie.
W praktyce budżet cierpi nie tylko przez sumę, ale przez regularność. Jeśli coś znika co tydzień, co miesiąc albo co kilka tygodni, to Twoja głowa przestaje to zauważać. A kiedy przestajesz zauważać, nie masz okazji reagować.
Ja to widziałem na własnym przykładzie. Przez dłuższy czas myślałem, że „nie wydaję dużo”. Dopiero kiedy złożyłem do kupy historię płatności z konta i karty, okazało się, że moja tygodniowa „kawa i coś do niej” plus drobne opłaty za online, dojazdy i zakupy awaryjne składają się w kwotę, która w skali roku mogłaby spokojnie pokryć rachunek za wakacje. Nie dlatego, że żyłem rozrzutnie. Tylko dlatego, że nie widziałem liczb w odpowiednim horyzoncie.
Najpierw zmiana perspektywy: patrz na koszt roczny, nie na chwilę
Jeśli chcesz złapać wydatki, które nie są duże pojedynczo, ale mocno obciążają budżet w skali roku, musisz przestawić głowę na tryb „sumowania”. Nie chodzi o obsesję. Chodzi o to, żeby z pojedynczego zdarzenia zrobić pozycję w rocznym bilansie.
To podejście działa zaskakująco dobrze, bo wiele drobnych kosztów ma własne tempo. Bilet miesięczny? 1 raz. Członkostwo w serwisie? Co miesiąc. Doładowanie? Co kilka tygodni. Reklamacja? Może raz na pół roku, ale i tak wraca. Zamiast oceniać „ile zapłaciłem dzisiaj”, oceniasz „ile to mnie kosztuje w roku”.
W tym sensie roczny horyzont jest jak latarka w ciemnym pokoju. Widać wtedy rzeczy, których wcześniej nie brałeś pod uwagę, bo ich „cień” składał się z wielu małych światełek.
Armaty zamiast piór: zbierz dane, a potem dopiero tnij
Najczęstszy błąd to zaczynanie od cięcia bez danych. Ludzie zaczynają od: „od jutra będę oszczędzać na wszystkim”. Efekt? Po tygodniu wraca zmęczenie i wraca też wydatek, bo zabrakło planu.
Lepszy jest porządek. Najpierw zbierz dane: wyciąg z konta, historię transakcji z karty i ewentualnie płatności z aplikacji (jeśli korzystasz z kilku źródeł). Dzięki temu masz materiał do analizy. Bez zgadywania.
W mojej praktyce domowej najlepiej działa prosty schemat: biorę 3–6 miesięcy historii transakcji, grupuję wydatki na kategorie i dopiero potem sprawdzam, które pozycje powtarzają się regularnie. Czasem drobny wydatek jest w kategorii „inne”, ale gdy policzysz, okazuje się, że „inne” to wcale nie jest inne. To zbiornik zasilany co tydzień.
Skąd brać informacje o płatnościach
Najłatwiej: konto i karta płatnicza. Płatności zbliżeniowe, przelewy, BLIK, płatności cykliczne i jednorazowe wszystkie siedzą w historii. Jeśli zdarza Ci się płacić gotówką, to trudno to uchwycić, ale nawet wtedy masz solidny rdzeń wydatków „udokumentowanych”.
Jeśli masz kilka kont, warto wybrać jedno „konto główne” i analizować właśnie je. Później, gdy będziesz już pewny metody, można rozszerzyć analizę na resztę. Nie ma sensu zaczynać od wszystkiego naraz.
Jak grupować, żeby nie utknąć w szczegółach
Nie musisz tworzyć pięćdziesięciu kategorii. Wystarczy rozsądna siatka, która ułatwia wyłapywanie powtarzalności. Dobre kategorie to na przykład: jedzenie, transport, usługi subskrypcyjne, zakupy domowe, zdrowie, rozrywka, „inne”.
Najważniejsze jest to, by w kategorii „inne” znaleźć sposób na rozbicie jej na składowe. To często tam ukrywa się kilka drobnych rzeczy, które razem robią się poważne.
Jak znaleźć wydatki, które wyglądają na drobne, ale rocznie robią różnicę
Teraz sedno. Chcesz zlokalizować koszty, które nie są wielkie w pojedynczym przypadku, ale rocznie potrafią zaboleć. W tym miejscu przydaje się metoda: powtarzalność plus regularna kwota plus brak świadomości.
Weź wszystkie transakcje i wypisz te, które spełniają przynajmniej jeden warunek: powtarzają się co tydzień albo co miesiąc, mają zbliżone kwoty, pojawiają się cyklicznie nawet wtedy, gdy nie planujesz wydatków, albo są z usług, które „po prostu działają”.
Wydatki cykliczne: subskrypcje, członkostwa, „drobne abonamenty”
Subskrypcje lubią udawać niewinność. 9,99 zł, 14,99 zł, 19,90 zł. Każda z tych kwot nie wstrząsa portfelem. Dopiero po dodaniu masz obraz: dziesięć subskrypcji w roku to inna liga niż jedna subskrypcja.
Warto zrobić listę wszystkich płatności cyklicznych i przyjrzeć się im jak członek zespołu: co jest potrzebne, co jest „w rezerwie”, a co jest tylko nawykiem. Czasem najlepsza zmiana to nie rezygnacja ze wszystkiego, tylko rotacja: jedna usługa na miesiąc, a reszta ma wakacje.
Opłaty „około” codziennych nawyków
To wydatki, które wyglądają jak część życia: kawa na mieście, jedzenie po drodze, małe zakupy w sklepie przy okazji, dojazd, kiedy „akurat” nie działa komunikacja. W pojedynczej sytuacji to rozsądne. W sumie robią się największą pozycją.
Jeśli chcesz je złapać, spójrz na transakcje z częstotliwością. Zadaj sobie praktyczne pytanie w głowie: „Czy to jest coś, co się powtarza nawet wtedy, gdy nie miałem ochoty wydawać?”. Jeśli odpowiedź brzmi „tak”, to prawie na pewno masz tu winowajcę.
Zakupy awaryjne i drobne „ratunki”
To kategoria, która często jest niedoszacowana, bo każdy wydatek ma wymówkę. „W domu skończyło się”, „musiałem, bo akurat”, „to tylko ten produkt”. Jeśli takich zdarzeń jest dużo, awarie tworzą roczny rachunek wielkości, której wcześniej nie widzisz.
W praktyce wystarczy wyszukać transakcje o podobnych kwotach i słowach-kluczach w opisach. Często da się zauważyć powtarzalny wzór: jedna sieć sklepu, te same typy produktów, częstotliwość większa niż raz na kilka miesięcy.
Opłaty za usługi, które „w tle” żrą budżet
Ubezpieczenia, konta, usługi firmowe, opłaty serwisowe, dodatkowe gwarancje, utrzymanie urządzeń, chmury, hosting, domeny. Jedne to obowiązek, inne to rzecz, którą kiedyś wzięło się „na próbę”.
Warto tu zrobić proste rozróżnienie: co jest realnie potrzebne, a co jest wygodne, ale niekonieczne. Te drugie pozycje są najlepsze do korekty, bo zwykle nie psują jakości życia. Po prostu zmniejszają rachunek.
Matematyka bez bólu: szybkie liczenie kosztu rocznego
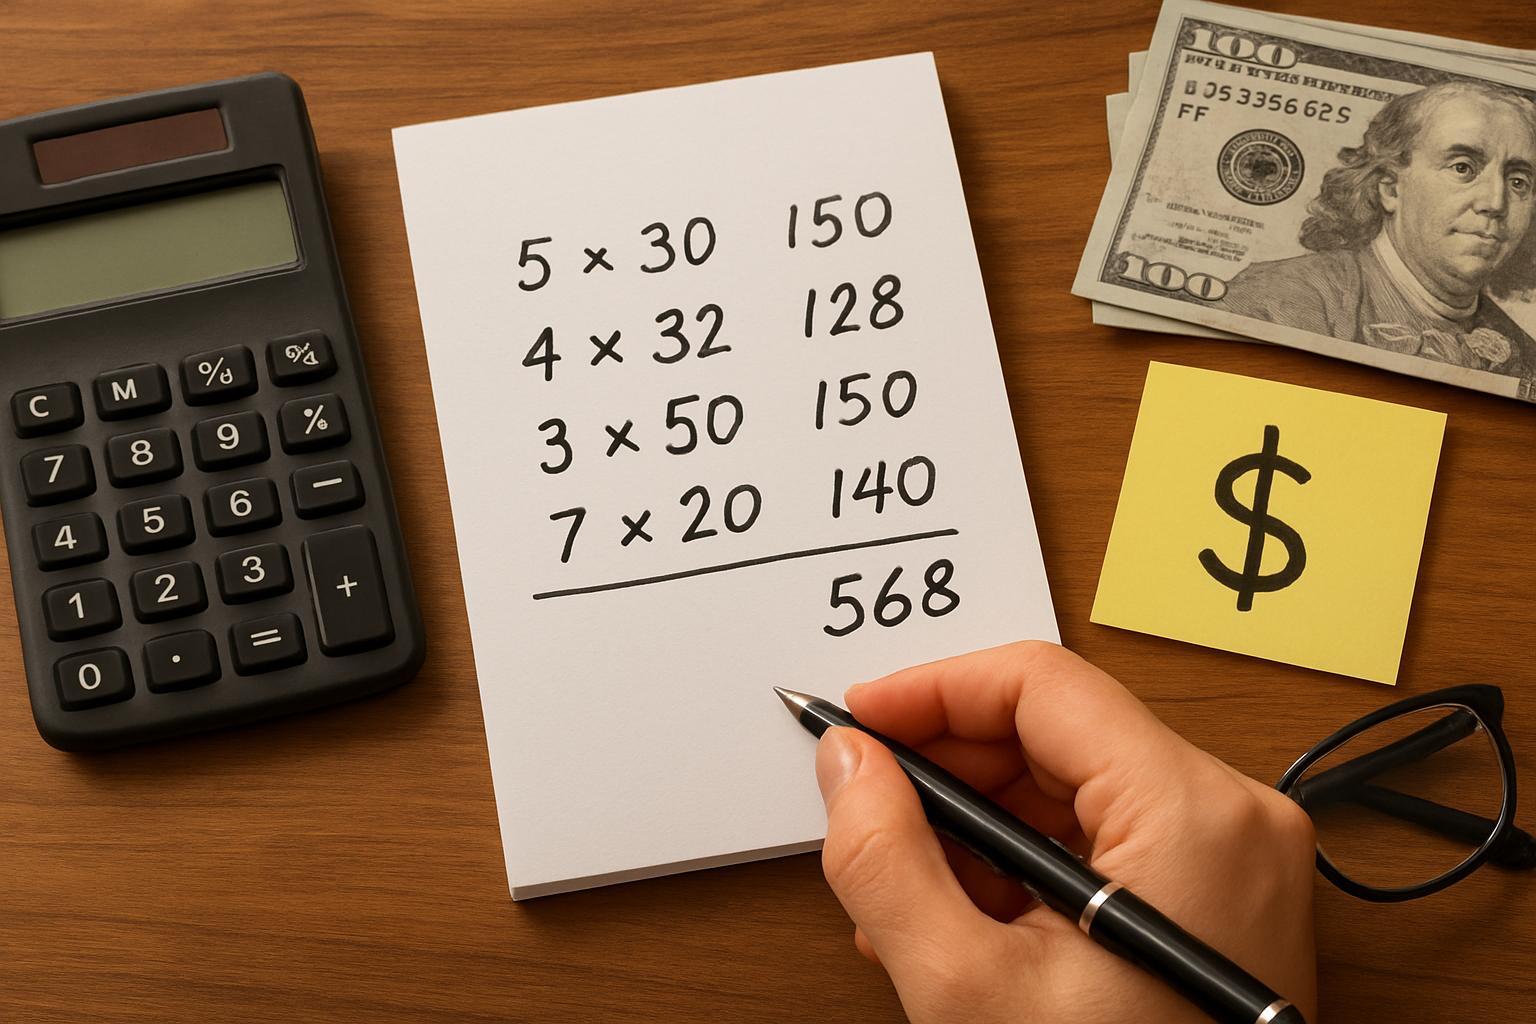
Nie musisz liczyć wszystkiego na złotówkę. Najważniejsze jest dojście do rzędu wielkości. Dzięki temu wiesz, co jest warte decyzji, a co nie ma sensu ruszać.
Wyznacz dla każdej podejrzanej pozycji częstotliwość i mnożnik. Jeśli wydatek jest raz w miesiącu, mnożysz przez 12. Jeśli raz na tydzień, przez 52. Jeśli raz na kwartał, przez 4. Jeśli raz na pół roku, przez 2. To wystarczy do realistycznego obrazu.
Przy tych obliczeniach najczęściej wychodzi, że „małe” wcale nie jest małe, tylko rozbite na zdarzenia, które w ciągu roku wchodzą Ci na konto jak kolejka.
Mini-tabela: jak liczyć roczny koszt w praktyce
| Jak często | Mnożnik do kosztu rocznego | Przykład (kwota) | Koszt roczny (orientacyjnie) |
|---|---|---|---|
| Raz w miesiącu | 12 | 15 zł | 180 zł |
| Raz w tygodniu | 52 | 10 zł | 520 zł |
| Raz na kwartał | 4 | 80 zł | 320 zł |
| Raz na pół roku | 2 | 120 zł | 240 zł |
| Rzadziej (np. 2 razy w roku) | 2 | 250 zł | 500 zł |
Wykrywanie ukrytych wzorów: gdy opis transakcji mówi więcej niż Ty
Opisy płatności bywają nudne, ale czasem są w nich same tropy. „Subskrypcja”, „abonament”, „premium”, „cyklicznie”, nazwa serwisu, nazwa sklepu, skrót usługi, a nawet zwykłe hasła typu „opłata”. Jeśli masz włączone automatyczne kategoryzowanie w banku, tym lepiej. Jeśli nie, po prostu potraktuj opisy jako mapę.
Nie chodzi o to, by czytać każdą transakcję jak powieść. Wystarczy znaleźć powtarzalność. Gdy widzisz ten sam sprzedawca lub bardzo podobną treść, to zwykle jest to cykl.
Najczęstsze miejsca, gdzie siedzą „ciche” koszty
W praktyce najczęściej trafiają się one w pięciu obszarach. Po pierwsze: subskrypcje i usługi cyfrowe. Po drugie: drobne zakupy „przy okazji”. Po trzecie: opłaty związane z utrzymaniem rzeczy i urządzeń. Po czwarte: transport i wyjścia „wariant B”. Po piąte: zdrowie i „dodatki”, które pojawiają się mniej regularnie, ale potrafią być kosztowne.
Jeśli zaczniesz od tych miejsc, szybciej trafisz na rzeczy, które mają największą dźwignię przy najmniejszym wysiłku.
Technika „top 20”: wyciągnij liderów, nie wszystkich równo
Gdy masz już dane, nie rób błędu i nie próbuj analizować każdej transakcji z takim samym naciskiem. Lepsza jest metoda top 20. Wybierasz 20 pozycji, które w Twoim zestawieniu dają największy roczny koszt. To mogą być zarówno duże, jak i średnie wydatki, ale często w tej grupie mieszą się też „małe” rzeczy, które przez regularność dorobiły się wielkiej skali.
W tym miejscu pojawia się ważna prawda: oszczędzanie zwykle nie polega na tym, by było „wszystkiego po trochu mniej”. Polega na tym, by mądrze uderzyć w miejsce, gdzie budżet rzeczywiście pęka.
Jak przekształcić listę w decyzje
Gdy masz top 20, nie zastanawiaj się, jak to utrzymać „idealnie”. Zrób trzy proste kategorie: rezygnuję, zmniejszam częstotliwość, zostawiam bez zmian. Ta prostota jest zbawienna.
Przy rezygnacji warto pamiętać o jednej rzeczy: czasem lepiej wyłączyć usługę, niż walczyć z poczuciem winy przy każdym korzystaniu. Przy zmniejszaniu częstotliwości można zastosować „tryb wakacyjny”: na przykład co drugi miesiąc. Zostawiasz, jeśli to realna wartość, a nie obietnica, że „kiedyś będę używać”.
Przykłady z życia: jak to wychodzi u ludzi (i u mnie)
Pamiętam rozmowę z kimś, kto narzekał, że „nie ma sensu liczyć, bo i tak wszystko się rozjeżdża”. Gdy usiedliśmy nad historią płatności, zobaczyliśmy regularne płatności za usługę, z której korzystał może raz na dwa tygodnie. Kwota była mała, ale w skali roku robiła się solidna. Druga rzecz była jeszcze bardziej złośliwa: opłaty za wysyłkę „w trybie ekspres” bez potrzeby. To były drobiazgi, ale w sumie dawały już wymierną stratę.
U mnie z kolei największe zaskoczenie dotyczyło zakupów „w drodze”. Nie chodziło o to, że kupowałem coś luksusowego. Raczej o to, że w kilka dni tygodnia wpadał mały wydatek, potem znowu mały i dopiero po zsumowaniu widać, że to budżetowy odpowiednik większej inwestycji, tylko bez korzyści.
Najbardziej frustrujące jest to, że większość takich wydatków nie jest głupia. To po prostu nie jest doceniona. A kiedy nie jest doceniona, nie ma w niej kontroli.
Subskrypcje: plan na porządek, a nie polowanie na wszystko
Jeśli wśród Twoich wydatków sporo jest cyklicznych, warto potraktować temat jak wiosenne porządki, tylko w wersji finansowej. Nie wywalasz wszystkiego do śmietnika, tylko wybierasz to, co realnie działa w Twoim życiu.
Praktyka jest prosta: zbierz subskrypcje, sprawdź ostatnie użycia, potem zdecyduj. Czasem rezygnacja ma sens od razu. Czasem lepiej wstrzymać i zobaczyć, czy faktycznie brakuje Ci usługi.
Weryfikacja: czy używasz, czy tylko „masz”
Jest różnica między „mam dostęp” a „korzystam”. Jeśli dana usługa przez dłuższy czas nie pojawia się w Twoich realnych aktywnościach, to przestaje być użyteczna, a zaczyna być abonamentem za spokój sumienia.
Wiele osób ma podobny schemat: aktywuje usługę w impulsie, a potem życie zajmuje miejsce. Przy porządkach finansowych to jest najłatwiejszy obszar do szybkich oszczędności, bo decyzje są mniej emocjonalne niż w przypadku rachunków typu mieszkanie czy podstawowe jedzenie.
Portfel nawyków: jak ograniczać drobne wydatki bez cierpienia
Ucinanie drobnych kosztów nie musi oznaczać stałej wyrzeczki. Często chodzi o zmianę jednego mechanizmu. Jeśli problemem jest kawa na mieście, rozwiązaniem nie musi być „zero kawy”. Może to być ograniczenie do określonego dnia albo zamiana jednego zakupu na tańszą opcję.
Jeżeli wydatki „awaryjne” wynikają z tego, że w domu brakuje rzeczy, to nie oszczędzisz przez moralizowanie. Oszczędzisz przez uzupełnianie zapasów raz na czas. Gdy raz naprawisz system, drobne koszty przestają się rodzić.
Proste zasady, które działają
- Ustal limit na kategorie „mimochodem”, na przykład transport dodatkowy i wyjścia poza planem.
- Wydziel małą pulę na „drobne przyjemności”, zamiast udawać, że ich nie ma.
- Wyłącz automatyczne odświeżanie subskrypcji, jeśli to możliwe, i traktuj je jak decyzję, a nie ustawienie raz na zawsze.
- Spisz rzeczy, które kończą się najczęściej, i uzupełniaj je z wyprzedzeniem.
To są zasady bez wielkich fanfar. Ale właśnie takie robią różnicę, bo zmniejszają liczbę przypadków, w których pieniądze uciekają „bez decyzji”.
Kontrola przepływu: ustaw przypomnienia, zamiast gonić po faktach
Jeśli dopiero po miesiącu widzisz, że budżet się nie zgadza, to jesteś w trybie gaszenia pożaru. Da się to zmienić, ustawiając proste przypomnienia. Dzięki nim łapiesz trend, zanim urośnie.
Wystarczą daty: dzień pobrania subskrypcji, dzień stałych płatności, termin przeglądu historii transakcji. Każdy miesiąc ma swoje „okna”, w których możesz reagować.
To podejście działa także psychologicznie. Gdy masz kontrolę nad rytmem, mniej Cię zaskakują drobne wydatki. One wciąż będą, ale nie będą już ukryte.
Pułapki w analizie: czego nie robić, żeby nie zniechęcić się za szybko
Warto uważać na trzy typowe błędy. Pierwszy to skupienie się tylko na kwotach największych i ignorowanie regularności małych. Drugi to brak horyzontu rocznego. Trzeci to analiza bez planu decyzji: patrzysz, widzisz, ale nie zmieniasz nic.
Jeśli dopadnie Cię zniechęcenie, wróć do jednego celu: znaleźć te koszty, które są niskie pojedynczo, a ciężkie w skali roku. Nie musisz być księgowym. Musisz być konsekwentny w tym jednym obszarze.
Jak sprawdzić, czy znalazłeś właściwy problem
Kiedy już zaczniesz wycinać lub ograniczać podejrzane wydatki, sprawdź efekt po dwóch miesiącach, a nie po dwóch tygodniach. Budżet ma rytm i czasem dopiero po czasie widać, że korekta działa.
Dobrym wskaźnikiem jest „oddech” w gotówce. Jeśli w porównaniu do poprzedniego okresu zostaje więcej pieniędzy bez większej zmiany stylu życia, to trafiłeś. Jeśli nadal jest ciasno, to być może wciąż przegapiłeś powtarzalny koszt gdzieś w tle.
Warto też patrzeć na to, czy spada liczba drobnych transakcji. Czasem nie ma spektakularnej oszczędności na jednej pozycji. Jest jednak wyczuwalna różnica w sumie wielu drobnych ruchów.
Checklist: Twoja szybka metoda na roczne polowanie na „małe, które boli”
Żeby nie zamienić analizy w projekt bez końca, zastosuj checklistę. To jest prosty sposób, by przejść przez proces i dojść do konkretnych ruchów.
- Zbierz historię transakcji z 3–6 miesięcy.
- Wypisz wydatki cykliczne i powtarzające się.
- Policz orientacyjny koszt roczny dla podejrzanych pozycji.
- Zrób listę top pozycji według rocznego kosztu.
- Podziel decyzje: rezygnuję, zmniejszam, zostawiam.
- Ustaw przypomnienia na pobrania cykliczne i przegląd wydatków.
- Sprawdź efekt po 1–2 miesiącach w praktyce, nie tylko na papierze.
Jeśli zrobisz tylko te kroki, zwykle trafiasz na największe oszczędności. I to takie, które nie wymagają zmiany osobowości.
Kiedy warto odpuścić analizę i zająć się czymś innym
Nie wszystko da się naprawić przez cięcie. Są koszty, które wynikają z realnych potrzeb i które trudno „przepiąć”. Są też wydatki, które nie są problemem same w sobie, tylko są objawem większego kłopotu, na przykład zbyt niskiego budżetu dochodów w stosunku do zobowiązań.
Jeśli po ograniczeniu oczywistych drobiazgów nadal nie domykasz miesięcy, problem może leżeć w innej strukturze: wysokości stałych kosztów albo w tym, że dochód nie nadąża. Wtedy analiza małych wydatków pomaga, ale nie rozwiązuje wszystkiego.
W moim podejściu najważniejsze jest tempo. Najpierw wyciągasz to, co łatwe i ukryte. Potem dopiero patrzysz szerzej. To oszczędza czas i nerwy.
Jak utrzymać kontrolę: roczny rytm, nie jednorazowy zryw
Największa pułapka w temacie „małych wydatków” to myślenie, że raz przejrzysz historię i już koniec. Tymczasem życie dodaje nowe usługi, nowe przyzwyczajenia i nowe okazje do kliknięcia „akceptuj”.
Dlatego lepiej wprowadzić roczny rytm. Dla wielu osób działa przegląd raz na kwartał: sprawdzasz nowe subskrypcje, porównujesz roczny koszt cyklicznych pozycji i weryfikujesz, czy nie wróciły dawne nawyki.
Jeśli utrzymasz rytm, to wydatki nadal będą się pojawiać, ale będą widoczne. A kiedy są widoczne, nie zaskakują Cię w środku roku.
Na koniec: małe sumy przestają straszyć, gdy zamienisz je w decyzje
Jak znaleźć wydatki, które nie są duże pojedynczo, ale mocno obciążają budżet w skali roku? Najkrócej: zbierasz dane, patrzysz na roczny koszt, wyciągasz powtarzalność i przekładasz to na konkretne decyzje. To nie jest sztuka cierpliwości. To jest praca nad widocznością.
Kiedy zaczniesz traktować drobne koszty jak stałych mieszkańców budżetu, przestajesz się z nimi kłócić. Pojawiają się, ale wiesz, skąd i dlaczego. Wtedy łatwiej je ograniczyć albo świadomie zostawić w swoim planie, zamiast finansować je „przypadkiem”.
A z czasem dzieje się jeszcze jedna rzecz: budżet przestaje być czarną skrzynką. Wiesz, gdzie są pieniądze, a gdzie odpływają. I choć rok wciąż potrafi zaskoczyć, Ty zaskakujesz go kontrolą.